Während für weite Teile der Schweizer Uhrenindustrie die Zeit langsam abläuft, wissen Premium-Hersteller wie Rolex und Patek Philippe kaum, wie sie die Nachfrage nach ihren Produkten befriedigen sollen. Und das, obwohl die Preise der Pretiosen immer weiter steigen.


Eine Rolex zu kaufen, ist eine eigentümliche Erfahrung. Man sucht sich bei einem autorisierten Händler nahezu jedes beliebige Modell aus der Auslage aus – und bekommt mitgeteilt, dass es derzeit leider nicht verfügbar sei. Wer dennoch bereit ist, sich von 14.000 Franken (etwa 15.000 Euro) zu trennen – dem durchschnittlichen Verkaufspreis einer Rolex –, muss sich auf eine Warteliste setzen lassen.
Tausende tun das jeden Tag. Im vergangenen Jahr verkaufte Rolex knapp 1,2 Millionen Uhren und erzielte damit einen Umsatz von mehr als 11,85 Milliarden Euro – gegenüber rund 8,6 Milliarden Euro Anfang der 2020er-Jahre. Der Zuwachs ist vor allem höheren Preisen zu verdanken; die Stückzahlen sind kaum gestiegen.
Für weite Teile der Schweizer Uhrenindustrie hingegen läuft die Zeit ab. In den vergangenen zehn Jahren hat sich das Exportvolumen – Exporte machen 95 Prozent des Umsatzes aus – halbiert (siehe Grafik unten). Besonders hart getroffen hat es Quarzuhren, deren elektronische statt mechanische Werke sie einst zum Massenprodukt machten. Ihnen setzen heute vor allem Smartwatches zu, von denen die meisten in Asien gefertigt werden. Für Rolex und einige andere Luxusuhrenhersteller allerdings sind die Zeiten besser denn je.
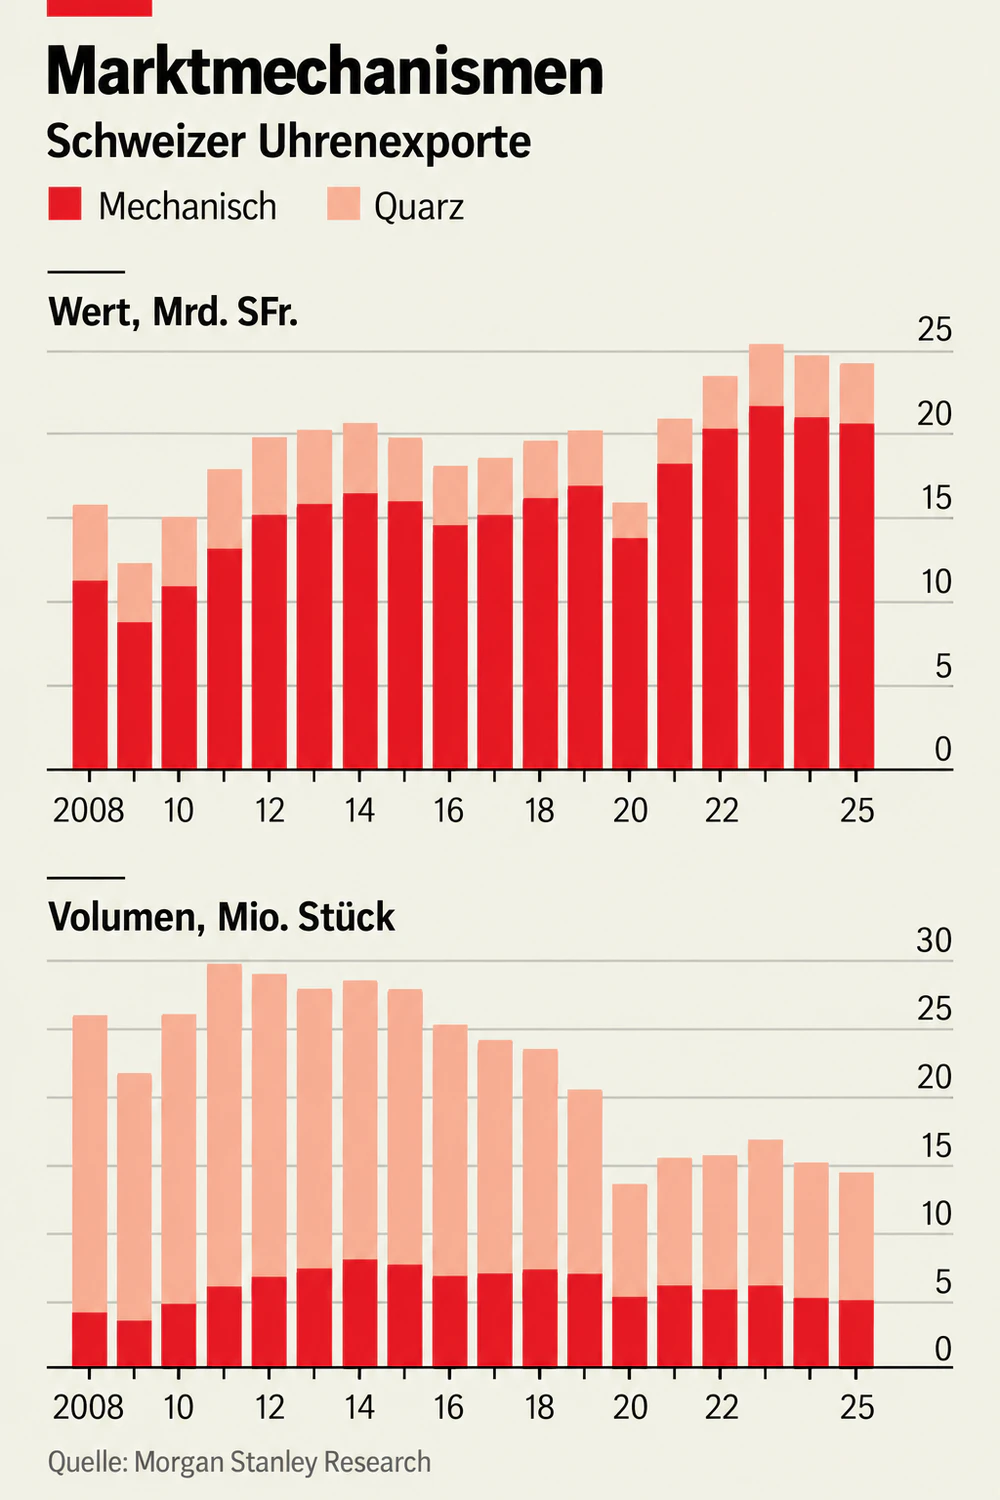
Während die Zahl der exportierten Uhren drastisch zurückgegangen ist, steigt ihr Wert weiter. Im August lag er 9,1 Prozent über dem Vorjahresniveau – der vierte Anstieg gegenüber dem Vorjahresmonat in Folge. Rund 450 Marken sind in der Schweiz beheimatet. Doch allein fünf der exklusivsten – Rolex, Cartier, Patek Philippe, Omega und Audemars Piguet – vereinnahmten im vergangenen Jahr 60 Prozent des Umsatzes. Mit Ausnahme von Omega konnten alle ihren Marktanteil ausbauen.
Besonders dynamisch entwickelt sich das oberste Preissegment. 2025 entfielen auf Uhren im Wert von mehr als 50.000 Franken bereits 37 Prozent des Wertes der Schweizer Uhrenexporte, nach 33,5 Prozent im Jahr 2024. Das ist zum Teil auf die gestiegenen Preise für Edelmetalle zurückzuführen. Es spiegelt aber auch die robuste Finanzlage der Superreichen wider – und deren Wunsch nach etwas Besonderem.
"Die Pandemie und die Jahre danach haben die Branche risikofreudiger gemacht", sagt Ben Küffer, CEO von Norqain, einem Schweizer Familienunternehmen, dessen Uhren durchschnittlich 4.850 Euro kosten. Viele Marken investierten in neue Materialien und aufwendigere Uhrwerke, um sich voneinander abzuheben. Für das Gehäuse seiner Wild One Meteorite Special Edition, einer luxuriösen Sportuhr, verwendete Norqain einen hochleistungsfähigen Kohlefaserverbundstoff; das Zifferblatt wurde aus einem Eisenmeteoriten aus Schweden geschnitten. Von diesem Modell wurden lediglich 300 Exemplare gefertigt.
Für Swatch, den größten börsennotierten Schweizer Uhrenhersteller, hat sich der Trend zum Luxussegment dagegen als problematisch erwiesen. Swatch gilt als Unternehmen, das die Branche in den 1980er-Jahren gerettet hat, als seine farbenfrohen Kunststoff-Quarzuhren erfolgreich gegen günstige asiatische Konkurrenz antraten.
Heute kämpft der Konzern. Die Welle der "Premiumisierung" habe Swatch weitgehend verpasst, sagt Jean-Philippe Bertschy von der Bank Vontobel. Zwar gehören Swatch mit Omega und anderen prestigeträchtigen Marken auch selbst einige der großen Namen der Branche; deren Geschäftsentwicklung war jedoch durchwachsen.
Der Aktienkurs liegt mehr als 40 Prozent unter dem Niveau von Anfang 2023 und fast 70 Prozent unter seinem Höchststand von Ende 2013. Im vergangenen Jahr brach der Nettogewinn um nahezu 90 Prozent ein. Gleichzeitig hält Swatch an einer aufgeblähten Produktionsstruktur fest. Einst fertigte das Unternehmen bis zu 15 Millionen Uhren pro Jahr in 150 Schweizer Fabriken. Heute sind es nur noch rund vier Millionen – geschlossen wurde jedoch keiner der Standorte.
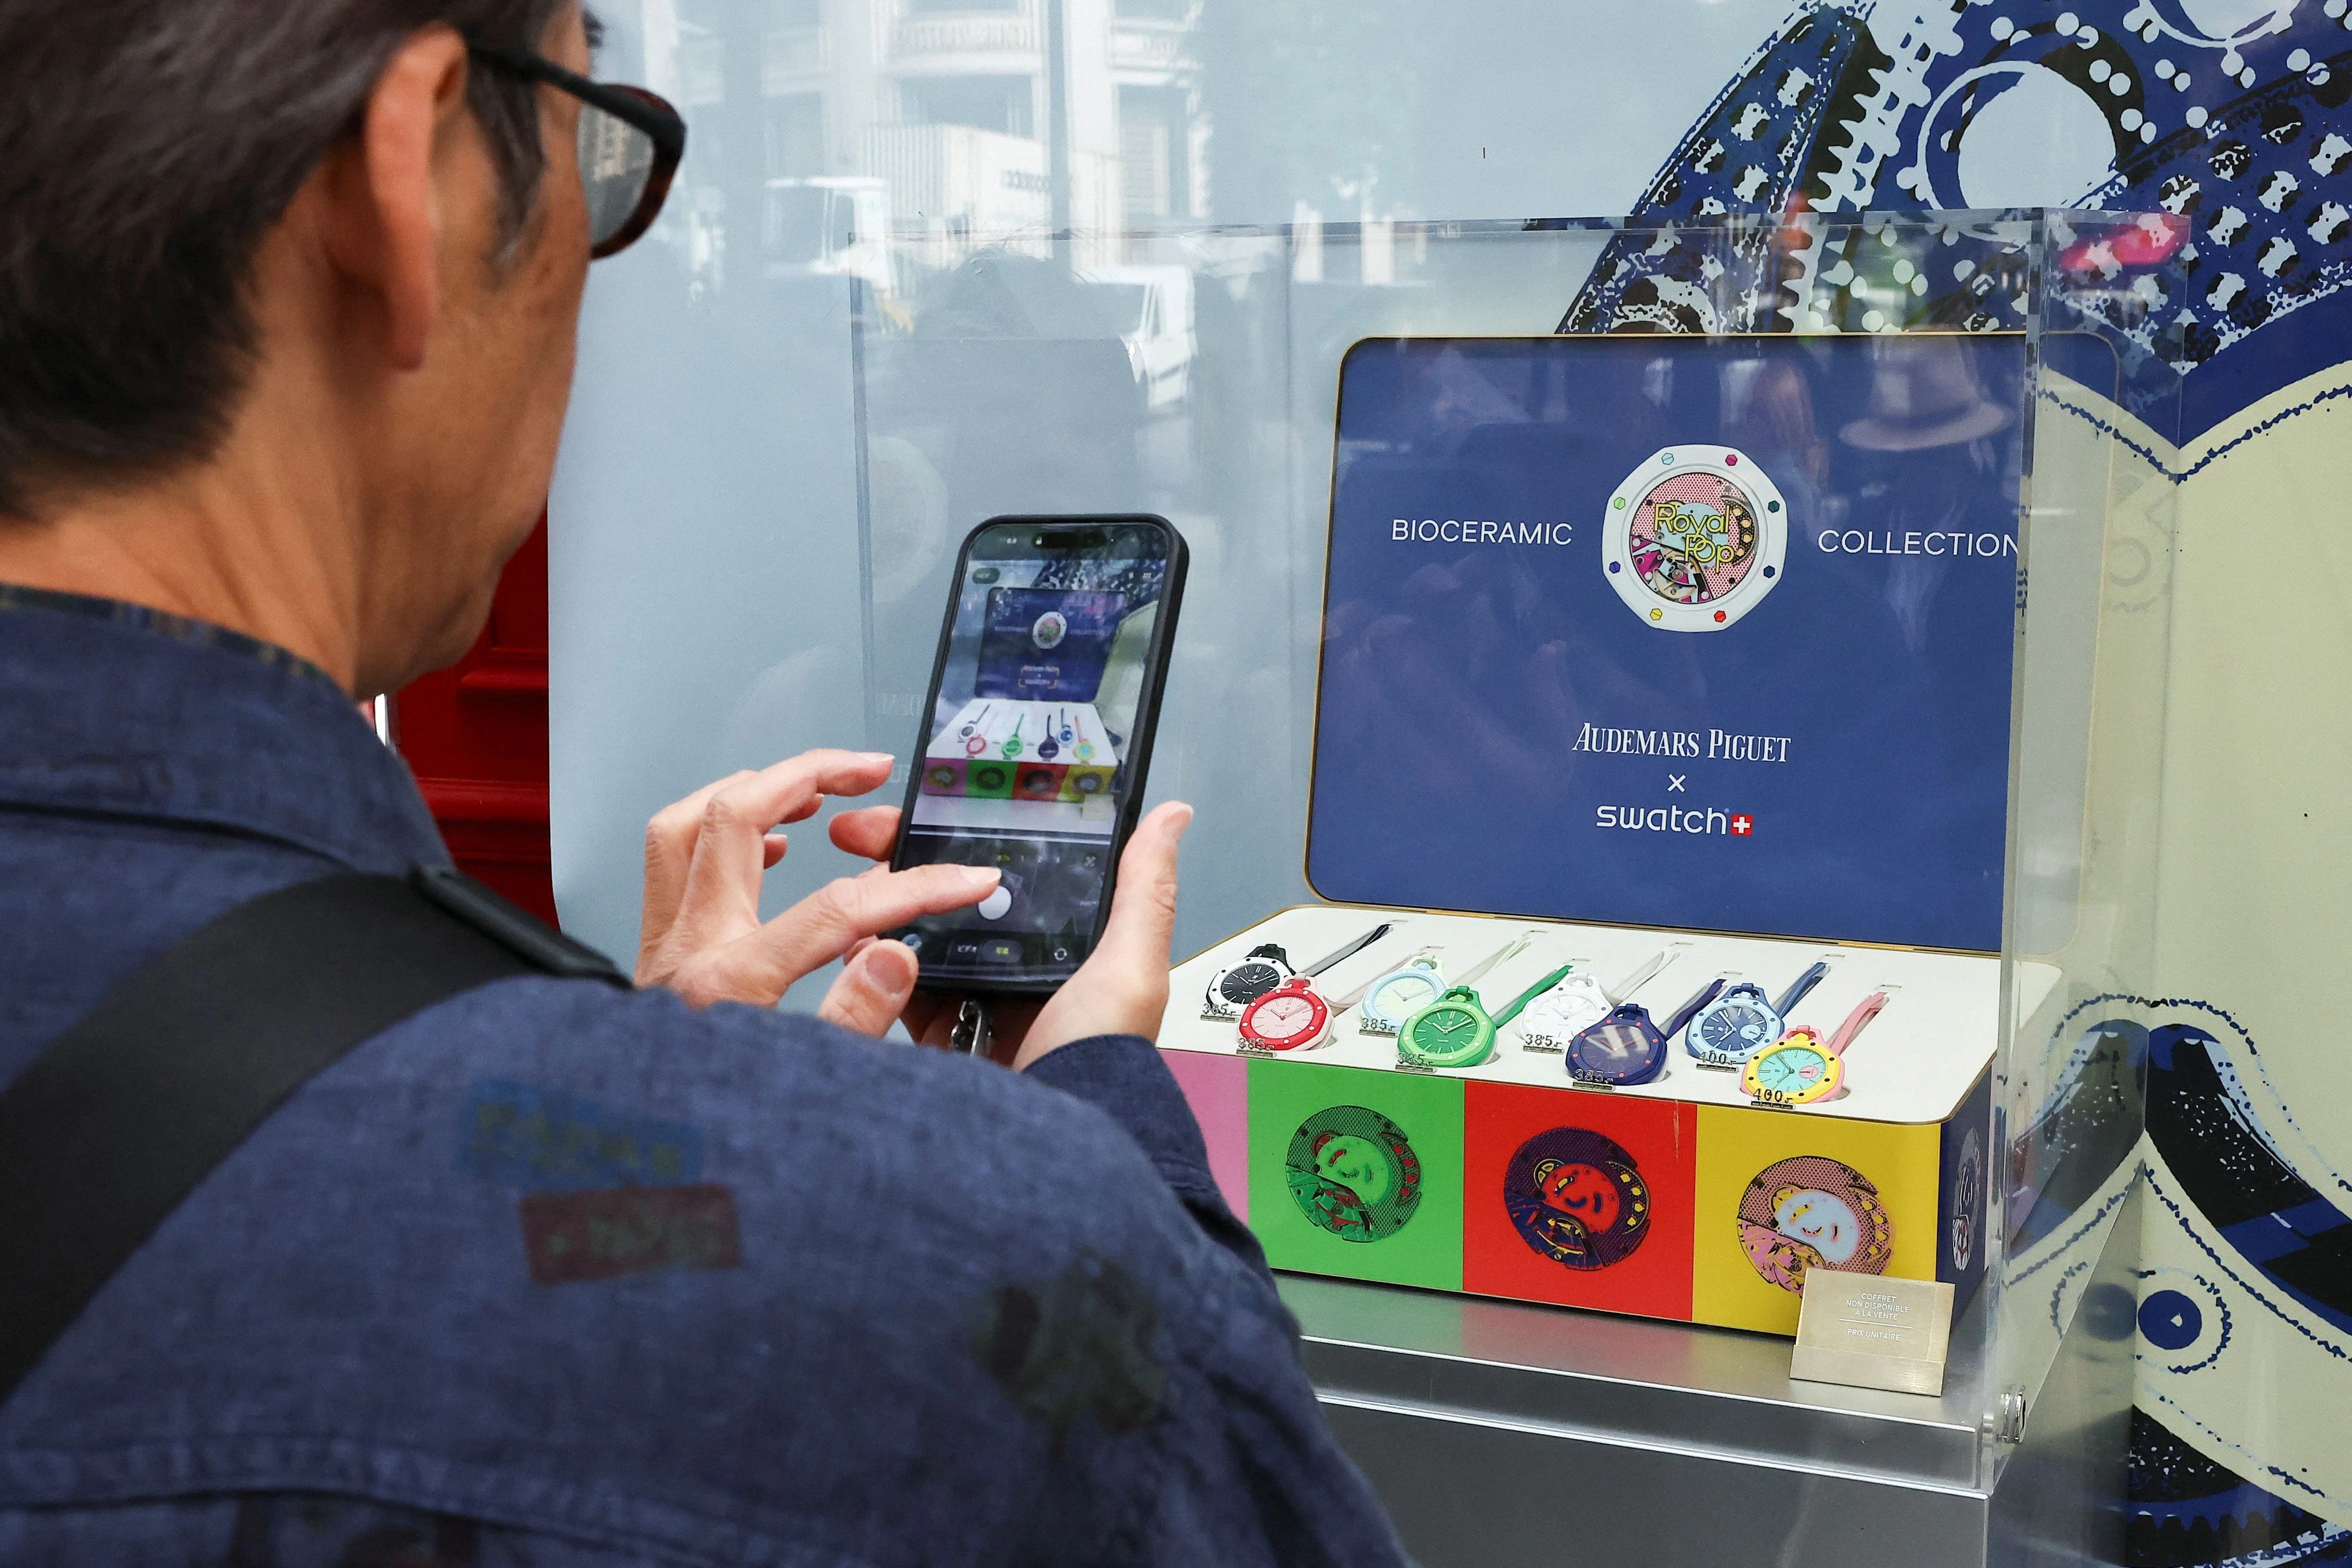
Im Mai erhielt Swatch durch eine Kooperation mit Audemars Piguet, einem 151 Jahre alten Traditionshaus, neuen Schwung. Als die beiden Unternehmen die Royal Pop lancierten – eine Kunststoff-Taschenuhr im Stil der Royal Oak, eines Klassikers von Audemars Piguet –, standen Käufer rund um den Globus stundenlang Schlange. Eine ähnliche Fusion von Swatch und Omega hatte den Konzern bereits 2022 nach der Pandemie zurück in die Gewinnzone gebracht. Der Hype beflügelte den Umsatz im ersten Halbjahr 2025, doch der Nettogewinn lag weiterhin unter dem Vorjahreswert.
Abgesehen von Cartier befinden sich alle dominierenden Luxusuhrenmarken in privater Hand, häufig im Besitz der Gründerfamilien – etwa der Familien Audemars und Piguet. Die meisten dieser Unternehmen sind mindestens 100 Jahre alt. Doch vom Trend zur Premiumisierung können auch Newcomer profitieren. Norqain wurde erst 2018 gegründet und verkauft bereits bis zu 10.000 Uhren im Jahr.
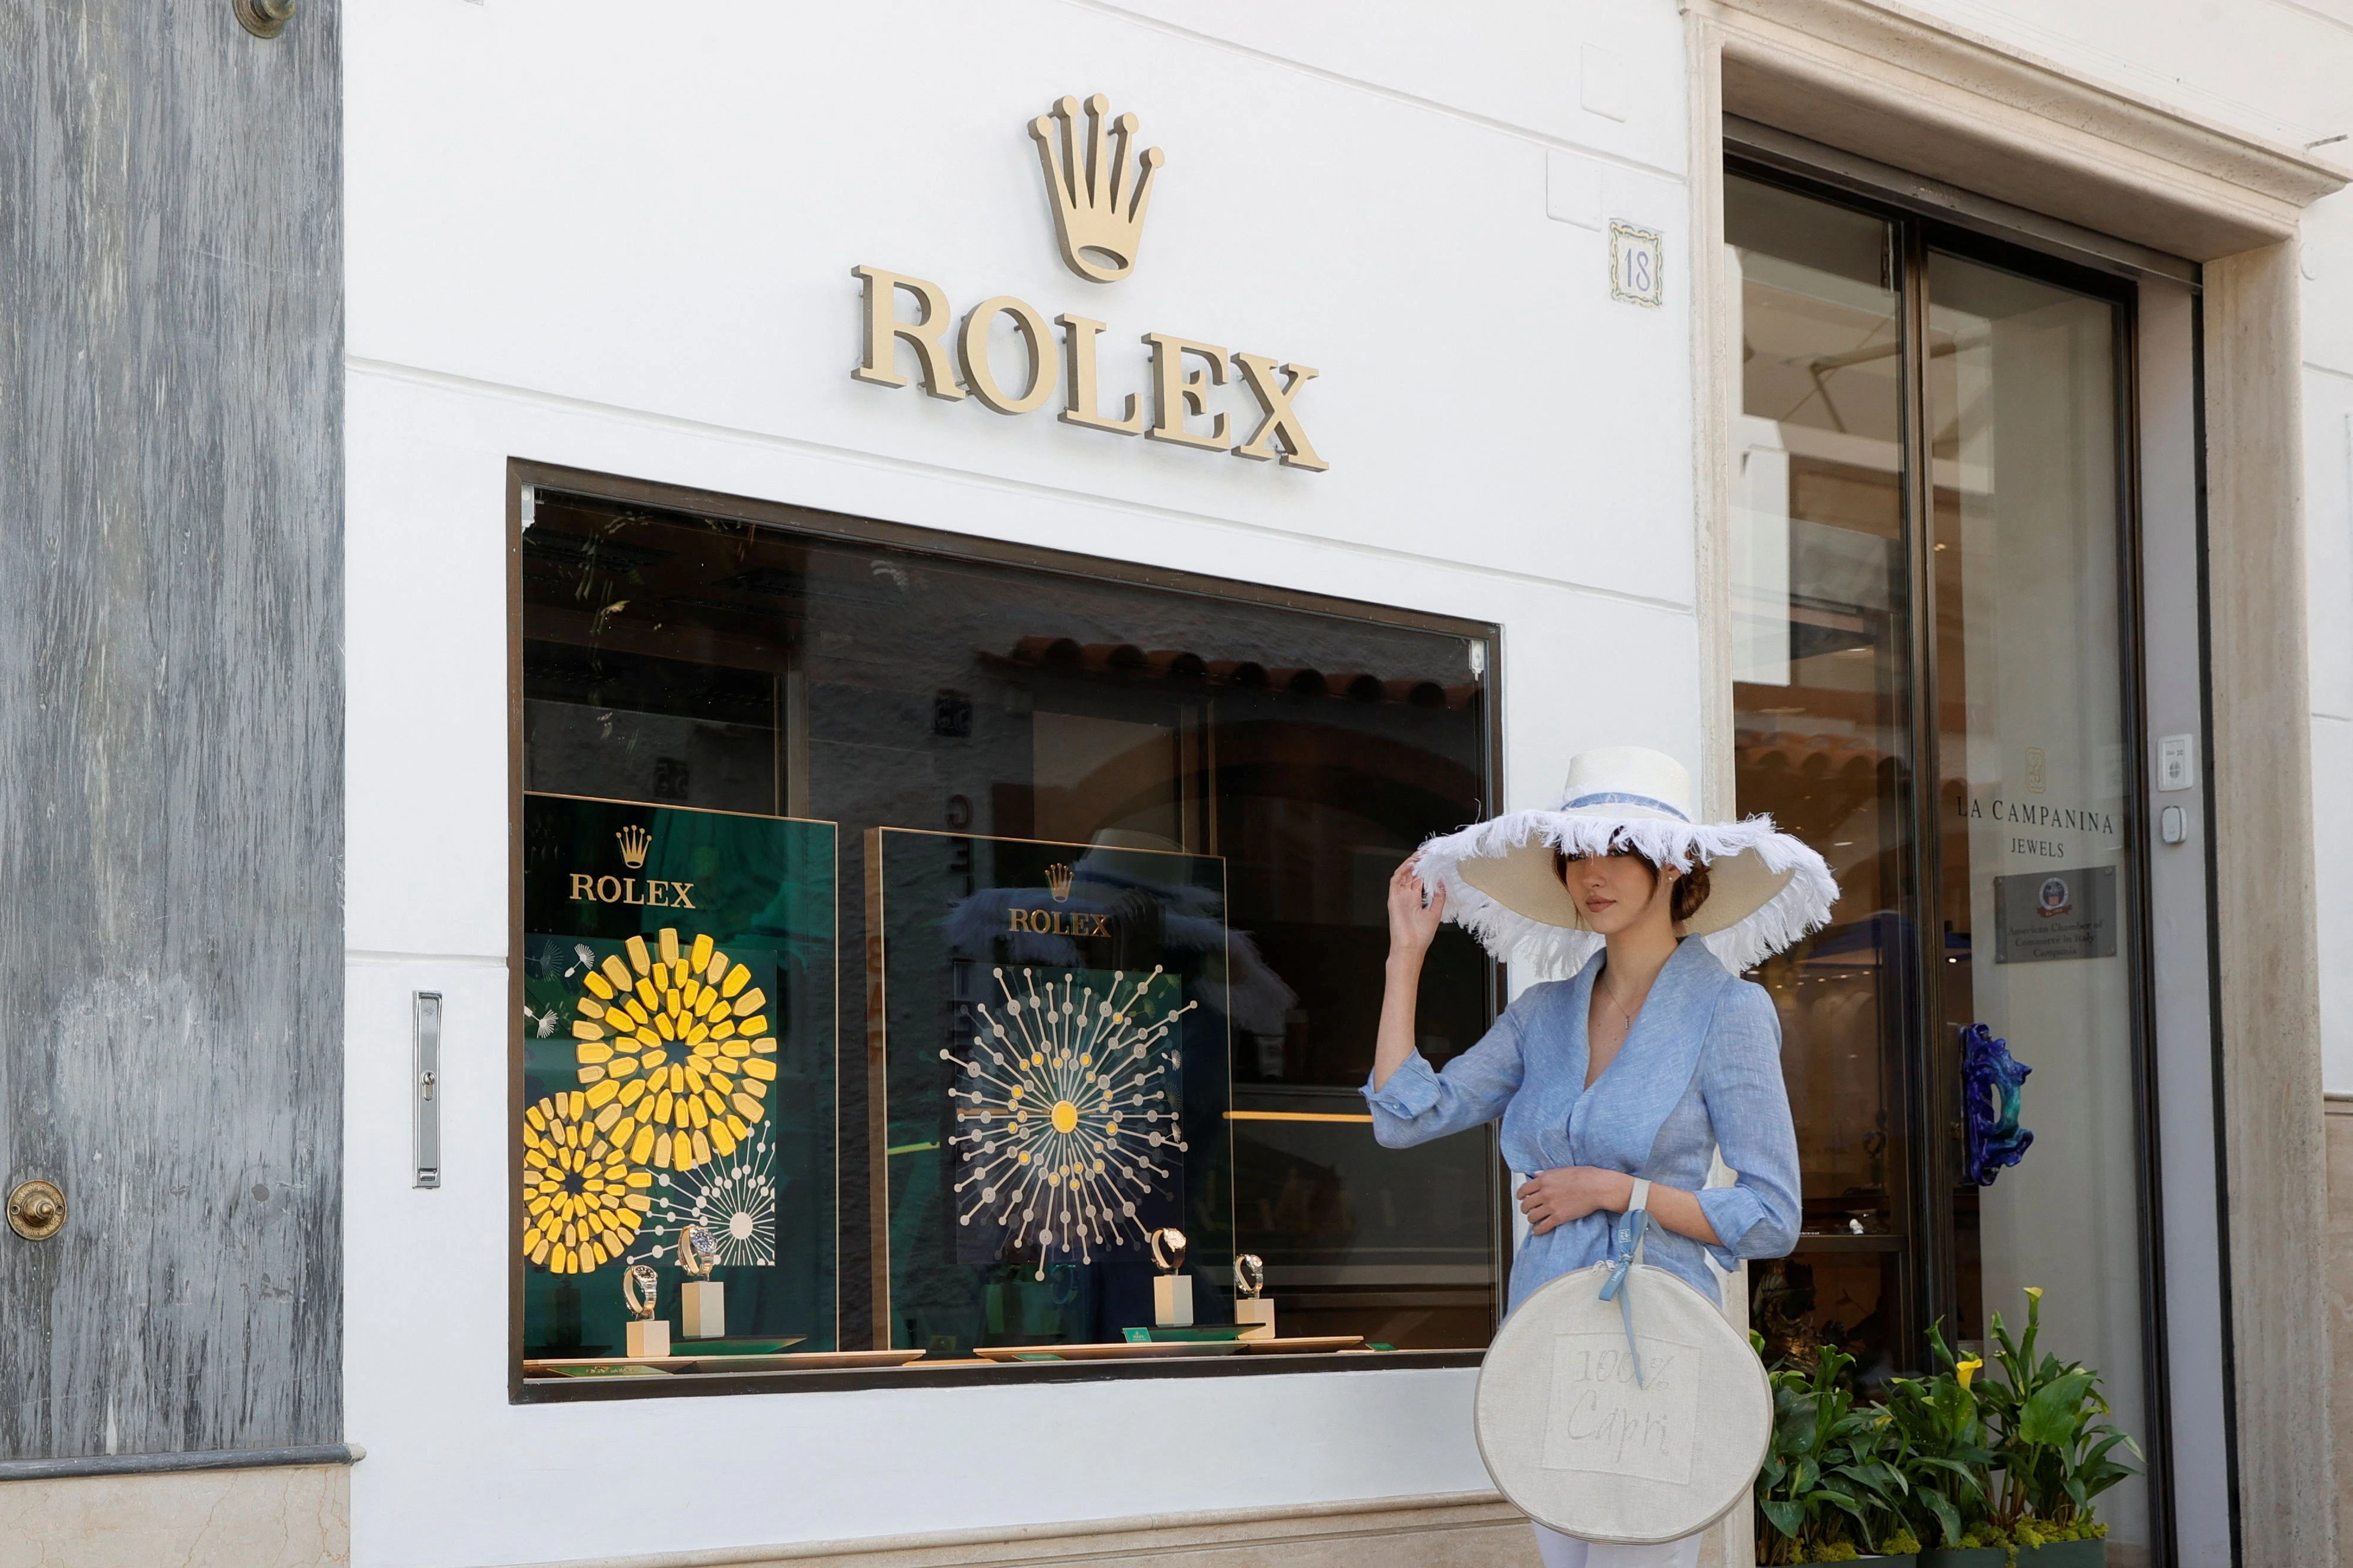
Rolex bleibt der König der Branche. Der Umsatz ist dreimal so hoch wie jener des zweitplatzierten Cartier. Das Unternehmen gehört der Hans-Wilsdorf-Stiftung, einer gemeinnützigen Stiftung, die 1945 vom kinderlosen Gründer von Rolex ins Leben gerufen wurde. Sie führt die Gewinne in Forschung und Entwicklung zurück und unterstützt philanthropische Projekte im Kanton Genf.
Rolex betont, die Knappheit seiner Uhren sei keine bewusst verfolgte Geschäftspolitik, sondern das Ergebnis seines kompromisslosen Fokus auf handwerkliche Qualität.
Knapp ist vor allem eines: Zeit.
© 2026 The Economist Newspaper Limited. All rights reserved."
"From The Economist, translated by www.deepl.com, published under licence. The original article, in English, can be found on www.economist.com"